寡头垄断下半导体材料市场的破局之路 国内电子专用材料制造的挑战与机遇
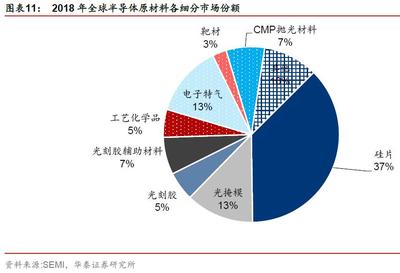
半导体材料是芯片制造的基石,其技术壁垒高、研发周期长、资金投入大,全球市场长期呈现寡头垄断格局。日本、美国、韩国及中国台湾地区的少数企业占据了主导地位,如信越化学、SUMCO、陶氏、JSR、东京应化等,在硅片、光刻胶、电子特气、CMP抛光材料等关键领域拥有绝对话语权。相比之下,国内半导体材料产业规模仍然非常小,电子专用材料制造整体处于起步追赶阶段,自给率低,高端产品依赖进口。
从市场规模看,全球半导体材料市场超过600亿美元,而国内企业所占份额不足10%,且多集中在中低端领域。在12英寸大硅片、高端光刻胶、高纯电子特气、先进封装材料等方面,国产化率普遍低于20%。电子专用材料制造企业数量虽多,但单体规模小、研发投入不足,缺乏能与国际巨头抗衡的龙头企业。
造成这一局面的原因主要有三:一是技术积累薄弱,核心专利和工艺know-how被少数国际公司封锁;二是下游验证周期长,芯片制造企业对材料稳定性要求极高,新供应商导入缓慢;三是产业链协同不足,原材料、设备、工艺未形成闭环,导致成本高、良率低。
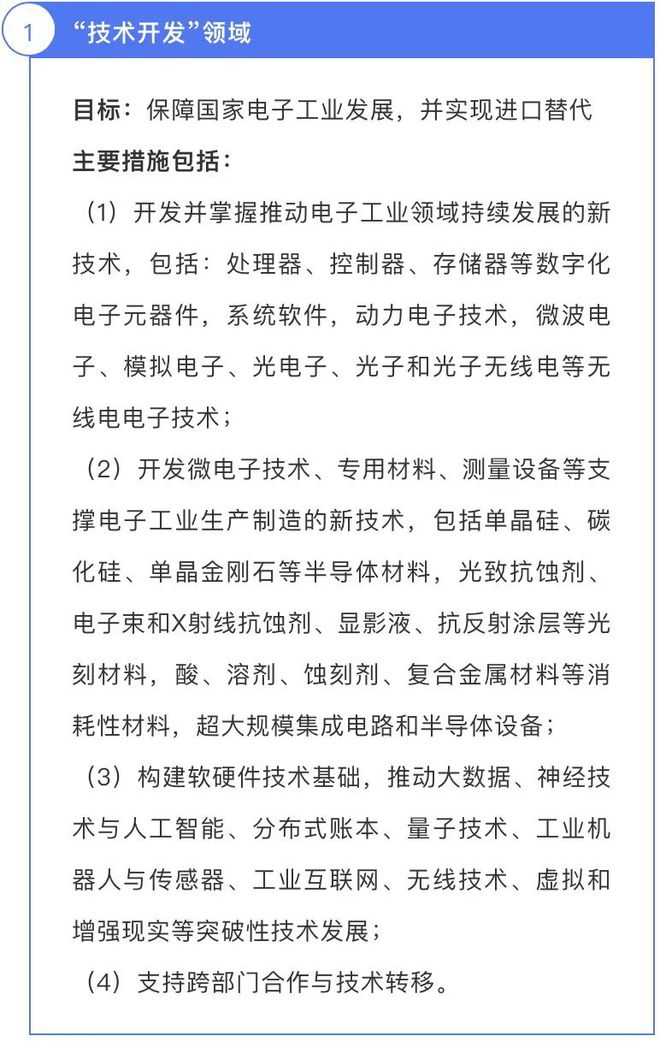
挑战之中亦有机遇。国家政策持续加码,02专项、大基金等对半导体材料领域重点扶持;下游晶圆厂扩产带动材料需求激增,国产替代空间广阔;部分企业已在细分领域取得突破,如安集科技的CMP抛光液、雅克科技的电子特气前驱体、沪硅产业的300mm硅片等,逐步通过验证并放量。
破局之道在于:第一,聚焦重点品类,集中资源攻克12英寸硅片、ArF光刻胶、高纯电子特气等“卡脖子”环节;第二,构建产学研用协同平台,缩短从研发到量产的验证周期;第三,通过并购整合做大做强,形成规模效应;第四,加强与下游芯片制造企业的深度绑定,共同开发定制化材料。电子专用材料制造是半导体产业链自主可控的关键一环,唯有久久为功,方能在寡头垄断的夹缝中开辟国产化新天地。
如若转载,请注明出处:http://www.hemuseo.com/product/41.html
更新时间:2026-11-01 20:13:04