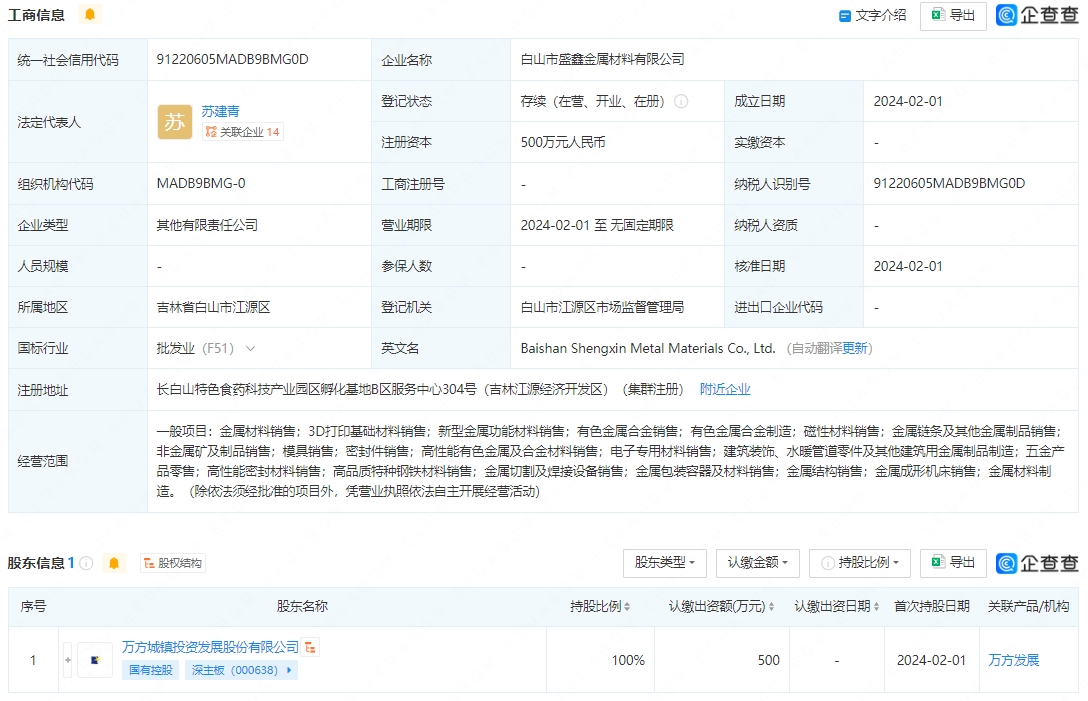
西迁之后 电子专用材料制造企业内迁的产业链协同困境与破局
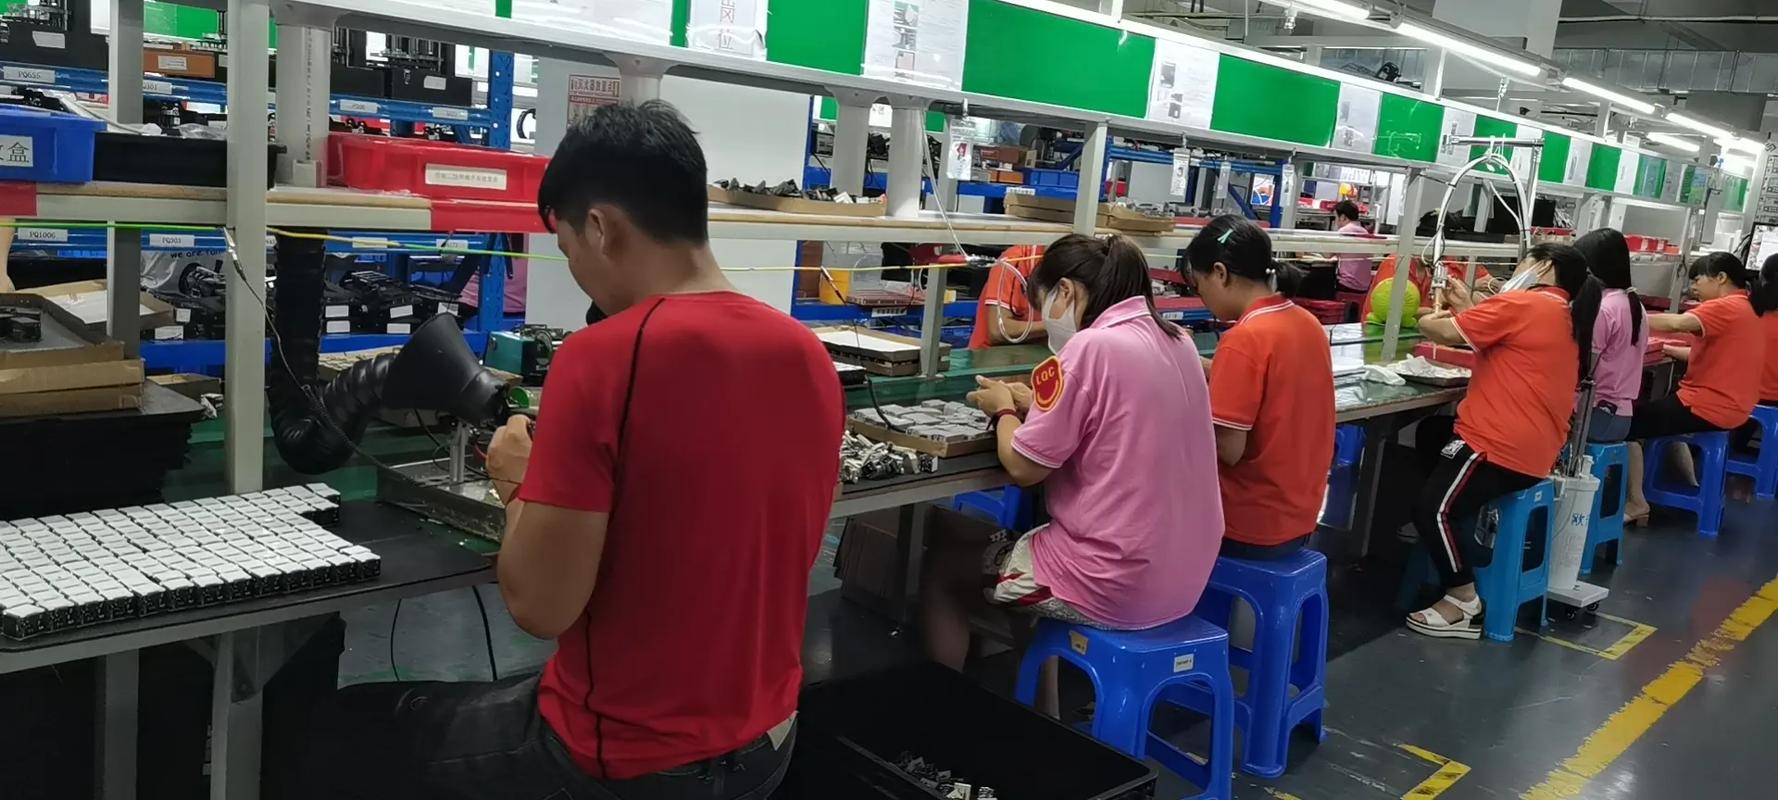
受成本上升、产业升级与区域协调发展战略推动,大量加工制造企业从沿海向内陆转移。在这一浪潮中,电子专用材料制造作为电子信息产业的基础环节,也出现了向中西部布局的趋势。企业迁移并非简单的空间位移,产业链配套的断层成为制约内迁企业生存与发展的首要难题。
一、迁移背景:成本驱动与政策吸引下的群体性西进
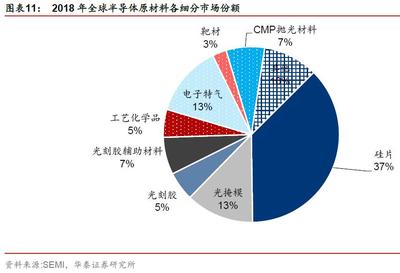
电子专用材料制造涵盖电子级高纯试剂、光刻胶、电子气体、靶材、抛光材料、封装材料等多个细分领域,其产品是集成电路、显示面板、光伏电池等制造过程的关键投入品。过去,这类企业高度集聚于长三角、珠三角等沿海地区,靠近下游晶圆厂、面板厂与整机代工厂,形成了紧密的“材料—元件—模组—整机”供应关系。随着沿海地区土地、人力、环保成本持续攀升,加之内陆省份以税收优惠、用地保障、补贴政策大力招商引资,部分电子专用材料企业开始将生产基地迁至四川、重庆、湖北、湖南、安徽等内陆省市。
二、核心困境:产业链配套的“孤岛效应”
企业迁至内陆后,最直接的挑战是产业链配套严重不足。
第一,上游原材料与关键辅料供应脱节。 电子专用材料对纯度、稳定性要求极高,许多原料需从沿海化工园区或进口渠道稳定获取。内迁后,本地缺乏专业供应商,物流半径拉长导致库存成本与断供风险双升。例如,电子级高纯试剂的包装容器、超净过滤耗材等辅助材料,在内陆往往难以就近采购。
第二,下游客户验证与导入周期拉长。 电子材料属于“先验证、后使用”的高信任门槛产品,下游制造企业通常Require长期可靠性测试与产线验证。内迁企业远离核心客户,技术服务响应变慢,样品递送与问题沟通效率下降,新客户导入难度加大。即使在同一个省内建设了新的晶圆厂或面板厂,材料企业仍面临“远距离配套”的现实约束。
第三,专业物流与危化品运输配套薄弱。 电子专用材料中不少属于危险化学品或需温控、防振运输。内陆地区专业危化品物流网络不如沿海密集,运输资质、仓储条件和应急能力不完善,导致物流成本显著上升,安全合规压力增大。
第四,人才与技术服务生态缺失。 材料研发与应用工程需要跨学科人才和贴近客户的技术支持团队。内陆城市在材料科学、微电子工艺等领域的高端人才储备相对薄弱,同时缺少公共检测平台、中试基地和产业联盟等创新服务生态,企业“单打独斗”现象突出。
三、深层原因:产业链“群栖性”与迁移“碎片化”的矛盾
电子专用材料制造的产业链具有典型的“群栖性”:它依附于下游制造集群,依赖上游精细化工与专业服务,需要密集的供应商网络、客户网络和知识网络。而当前内迁多为单个企业或单个环节的“碎片化”转移,缺乏链主企业带动和集群式布局。当材料企业先于或孤立于下游客户进入内陆时,配套断点便不可避免。内陆园区在专业化工配套、环保指标、危化品管理等方面的能力短板,也放大了产业链协同难度。
四、破局路径:从“单点迁移”走向“链式协同”
一是推动“链主+配套”组团式转移。 鼓励下游晶圆制造、面板制造、光伏与储能电池龙头在内陆布局时,同步引入关键材料供应商,形成就地配套。地方政府应围绕链主企业绘制供应链图谱,精准招引专用材料项目,避免材料企业“先到无市”。
二是建设专业化电子材料产业园与公共平台。 在内陆重点区域布局电子专用材料专业园区,集中解决危化品仓储物流、三废处理、超净公用工程等共性需求。同时建设材料检测认证中心、中试熟化基地和供应链协作平台,降低企业验证成本与配套门槛。
三是完善跨区域供应链与物流体系。 针对电子专用材料的特殊运输要求,培育专业危化品物流能力,在重点内陆城市设立中转仓与区域分拨中心。推动内陆与沿海之间建立稳定的原材料供应通道和应急保供机制。
四是强化人才引育与技术服务能力。 支持内陆高校与龙头企业共建电子材料学院或实训基地,引入沿海技术服务机构设立分支,发展“本地化技术支持+远程专家诊断”的服务模式,缓解人才与技术服务的空间失衡。
五是政策从“给优惠”转向“补配套”。 内陆招商引资政策应从单纯的税收与土地优惠,转向对产业链配套项目、公共技术平台和专业物流给予精准支持。对带动配套企业共同迁移的链主给予奖励,形成“引进一个、带动一串、辐射一片”的集群效应。
##
加工制造企业向内地转移是区域经济再平衡的必然过程,但电子专用材料制造的特殊性决定了其不能仅靠厂房搬迁完成升级。产业链配套是迁移成败的关键变量。只有从单点迁移转向链式协同,以内陆集群化布局补齐配套短板,才能让内迁的电子专用材料企业不仅“落得下”,更能“长得好”,真正成为内陆电子信息产业升级的坚实底座。
如若转载,请注明出处:http://www.hemuseo.com/product/21.html
更新时间:2026-11-01 06:30:50