上海疫情下电子专用材料制造的停滞与产业链反思
2022年春季,上海暴发的奥密克戎疫情不仅让汽车产业按下暂停键,更让半导体和电子相关产业几乎全面停摆。在这场冲击中,一个容易被忽视却至关重要的环节——电子专用材料制造,同样陷入停滞,暴露出中国电子信息产业链在关键材料领域的脆弱性。
一、汽车停产的警示:不只是整车的问题
上海是中国汽车工业的重镇,上汽大众、上汽通用、特斯拉超级工厂等整车企业密集,同时汇聚了博世、安波福等大量零部件供应商。疫情封控期间,整车厂因零部件断供而停线,损失以百亿元计。但汽车停产的背后,是更上游的半导体和电子材料供应中断——没有芯片,没有传感器,没有电子专用材料,整车便无法下线。
二、半导体与电子产业的全面停摆
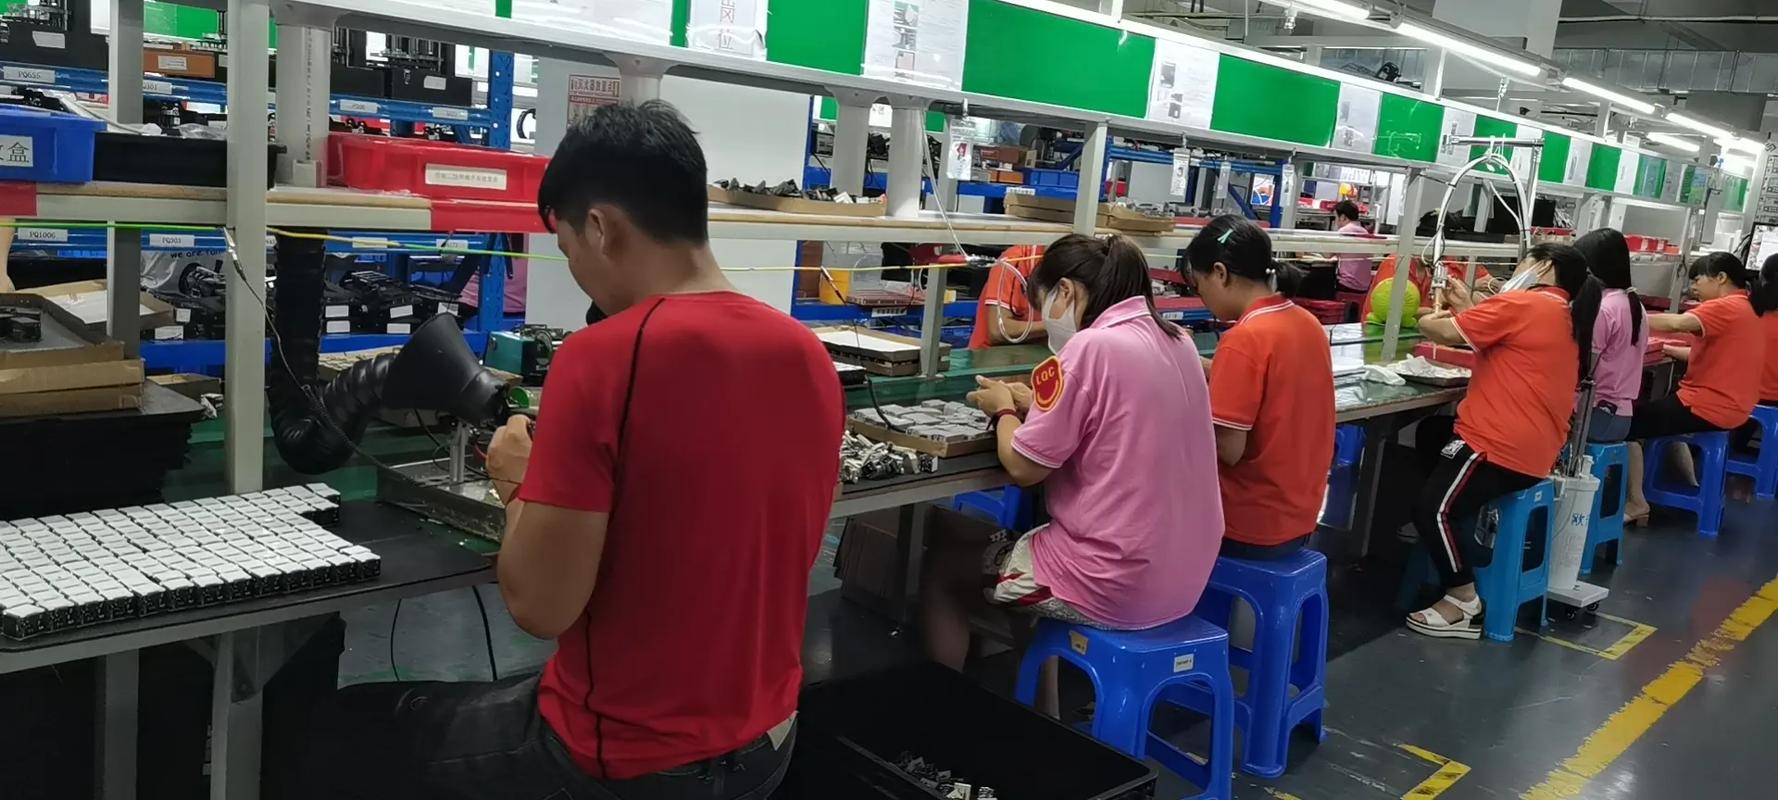
上海及长三角地区是国内半导体产业的核心集聚区,芯片设计、制造、封装测试企业云集。封控导致人员到岗率骤降、物流受阻,晶圆厂虽维持闭环生产,但产能利用率明显下滑;封装测试环节更是劳动密集,几乎停滞。与此电子相关产业从PCB制造到电子组装,均因原材料进不来、成品出不去而大面积停产。产业链的传导效应迅速显现:消费电子、工业控制、汽车电子等下游行业普遍面临“无米下锅”的困境。
三、电子专用材料制造:被忽视的关键断点
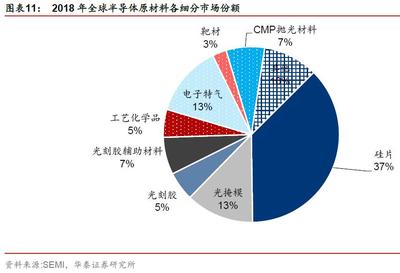
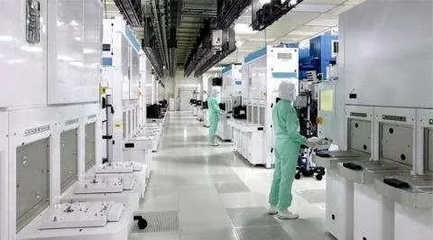
电子专用材料是半导体和电子产业的“粮食”,包括硅片、光刻胶、电子特气、封装材料、靶材、CMP抛光材料等。上海及周边地区聚集了一批电子专用材料制造企业,然而疫情期间,这些企业面临多重困境:一是生产人员无法到岗,部分高洁净度车间需要连续运行,人员隔离直接导致产线停摆;二是原材料运输受阻,许多关键原料依赖进口或跨省供应,物流中断使库存迅速耗尽;三是产品交付困难,下游客户催货而企业无法发货,现金流承压。
更为关键的是,电子专用材料制造具有技术门槛高、验证周期长、客户黏性强等特点,一旦供应中断,下游企业难以迅速切换到其他供应商。这种“单点卡脖”效应使得材料环节的停滞对整条产业链的冲击被显著放大。
四、产业链的脆弱性反思
上海疫情像一面镜子,照出了中国电子信息产业链的深层问题:一是关键材料对外依存度仍然偏高,部分高端电子专用材料国产化率不足,一旦进口或国内主力供应商停摆,替代方案匮乏;二是产业布局过度集中于长三角等少数区域,抗风险能力不足;三是供应链库存管理普遍采用精益模式,低库存虽降低成本,却降低了韧性。
五、转向韧性供应链:从应急到长效机制
后疫情时代,电子专用材料制造领域需要从多维度提升韧性。加快关键材料国产化进程,通过政策引导和研发投入,培育本土供应商,降低对单一来源的依赖。推动产业区域多元化布局,在长三角之外扶持成渝、珠三角等地的材料产业集群,形成互为备份的供应网络。再次,鼓励企业建立战略性安全库存,对关键电子专用材料适当提高备货水平。完善应急物流体系,将电子专用材料纳入重点物资保障名单,确保极端情况下产线不停、供应不断。
上海疫情的教训表明,电子专用材料制造虽处产业链上游,却是决定整条产业链稳定性的关键一环。只有补齐材料短板、增强供应链韧性,中国电子信息产业才能在面对不确定性时真正拥有底气。
如若转载,请注明出处:http://www.hemuseo.com/product/19.html
更新时间:2026-11-01 07:55:38