破局“卡脖子” 中国大陆半导体材料与设备的突围之路
半导体产业是现代信息社会的基石,而半导体材料与设备则是支撑这一基石的“根技术”。中国大陆半导体产业在设计与制造环节取得长足进步,但在上游的材料与设备领域,对外依存度依然居高不下,尤其是电子专用材料制造,已成为制约产业安全与升级的关键瓶颈。
一、严峻的现实:高度依赖进口的供应链
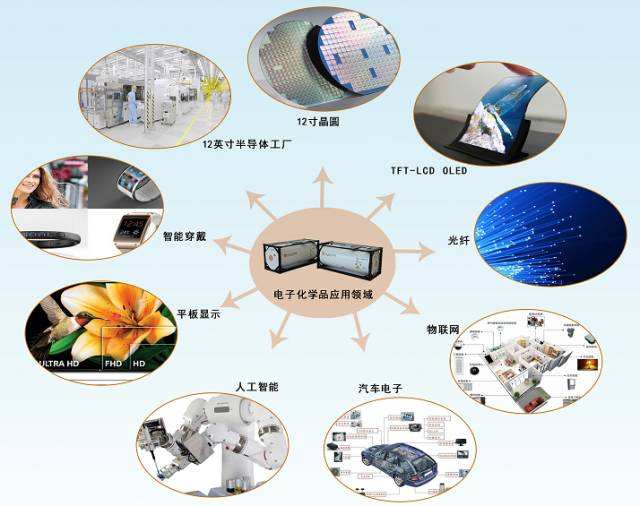
从晶圆制造所需的硅片、光刻胶、高纯化学试剂、电子特气,到封装测试所需的靶材、键合丝、塑封料,中国大陆在高端电子专用材料领域自给率普遍偏低。在半导体设备方面,光刻机、刻蚀机、薄膜沉积设备、离子注入机、量测设备等核心装备,长期被美国、日本、荷兰等国家的少数企业垄断。在材料方面,尤其是先进制程所需的EUV光刻胶、12英寸大硅片、高纯度电子气体等,国产化率不足20%,部分品类甚至低于5%。这种“断供即停摆”的风险,在近年来地缘政治冲突与出口管制加剧的背景下,显得尤为突出。
二、电子专用材料制造:短板中的短板
电子专用材料是 semiconductor 制造的“粮草”,其纯度、稳定性与一致性直接决定芯片的良率与性能。以光刻胶为例,ArF、KrF等高端光刻胶几乎全部依赖进口,国内企业虽在PCB用光刻胶等领域有所突破,但半导体级光刻胶仍需大量验证与客户导入。又如电子特气,虽然部分品种已实现国产替代,但在高纯领域,仍有超过半数的品种依赖进口。更关键的是,材料制造不仅涉及配方与工艺,还需要配套的检测分析平台、纯净度为ppt级的制备环境以及长期积累的工艺数据库——这些能力的缺失,使得国产材料在一致性、批次稳定性上与国际巨头存在差距,难以进入高端晶圆厂的合格供应商清单。
三、设备与材料的协同突破:挑战与机遇
设备与材料本是一体两面。没有先进的加工设备,难有高性能的材料;没有材料工艺的反馈,设备也难以迭代。大陆在刻蚀机、薄膜沉积设备等领域已涌现出中微公司、北方华创等企业,部分产品进入5nm产线验证,这为国产材料提供了难得的工艺验证窗口。例如,国产CMP设备带动了抛光液、抛光垫的国产化尝试;国产清洗设备推动了高纯化学试剂的联合攻关。光刻环节的短板仍是最大制约——上海微电子的90nm光刻机与ASML的EUV相差数代,这也直接限制了高端光刻胶的研发验证节奏,因为材料商难以获得先进光刻机进行曝光实验。
四、突围路径:政策、资本与生态的共振
要打破“严重依赖进口”的局面,需从三个层面发力:
- 政策层面:通过国家科技重大专项、产业基金等方式,持续支持电子专用材料与设备的基础研究与工程化,并建立面向国产产品的首批次应用保险补偿机制,降低晶圆厂试用风险。
- 产业协同:推动“材料-设备-制造”联合体,鼓励晶圆厂开放产线进行国产材料验证,形成“需求牵引、技术反馈”的闭环。例如,长江存储、中芯国际等龙头企业已开始系统性导入国产设备与材料,带动了本土供应链的成长。
- 人才与平台:加强材料科学与微电子交叉学科人才培养,建设国家级半导体材料检测评价平台,解决材料分析能力不足的问题。
五、
半导体材料与设备的国产化,是一场没有捷径的持久战。它需要从“点”上的突破到“链”上的协同,更需要从追求“替代”转向构建自主可控的产业生态。当前,中国大陆在部分电子专用材料领域已实现从0到1的突破,在设备领域也有了刻蚀、清洗等环节的亮点,但在光刻、量测、高端材料等核心环节,依然期待更多从1到N的实质性跨越。只有啃下这块“硬骨头”,中国半导体产业才能真正行稳致远。
如若转载,请注明出处:http://www.hemuseo.com/product/6.html
更新时间:2026-11-01 19:49:00